
Finanzlage des Konzerns
in Mio. € |
|
|
|
|
|
||||
|
30.09.2026 |
31.12.2025 |
Veränderung |
Veränderung |
30.09.2025 |
||||
|---|---|---|---|---|---|---|---|---|---|
Anleihen und sonstige verbriefte Verbindlichkeiten |
93.603 |
91.980 |
1.623 |
1,8 |
91.108 |
||||
Durch bestehende und künftig erwartete Forderungen aus Lieferungen und Leistungen besicherte Verbindlichkeiten (inkl. Asset Backed Securities) |
3.075 |
1.698 |
1.377 |
81,1 |
1.698 |
||||
Verbindlichkeiten gegenüber Kreditinstituten |
4.365 |
4.414 |
(49) |
(1,1) |
3.147 |
||||
Sonstige finanzielle Verbindlichkeiten |
12.321 |
12.247 |
74 |
0,6 |
12.379 |
||||
Leasing-Verbindlichkeiten |
35.714 |
36.384 |
(670) |
(1,8) |
36.569 |
||||
Finanzielle Verbindlichkeiten und Leasing-Verbindlichkeiten |
149.077 |
146.722 |
2.355 |
1,6 |
144.901 |
||||
Zinsabgrenzungen |
(1.350) |
(1.197) |
(152) |
(12,7) |
(1.222) |
||||
Sonstige |
(2.081) |
(1.922) |
(160) |
(8,3) |
(1.960) |
||||
Bruttofinanzverbindlichkeiten |
145.646 |
143.603 |
2.043 |
1,4 |
141.719 |
||||
Zahlungsmittel und Zahlungsmitteläquivalente |
8.220 |
7.818 |
402 |
5,1 |
5.766 |
||||
Derivative finanzielle Vermögenswerte |
1.502 |
1.399 |
102 |
7,3 |
1.414 |
||||
Andere finanzielle Vermögenswerte |
1.717 |
1.868 |
(151) |
(8,1) |
1.760 |
||||
Nettofinanzverbindlichkeitena |
134.208 |
132.518 |
1.690 |
1,3 |
132.779 |
||||
Leasing-Verbindlichkeitenb |
33.693 |
34.451 |
(757) |
(2,2) |
34.573 |
||||
Nettofinanzverbindlichkeiten AL |
100.515 |
98.067 |
2.448 |
2,5 |
98.206 |
||||
|
|||||||||
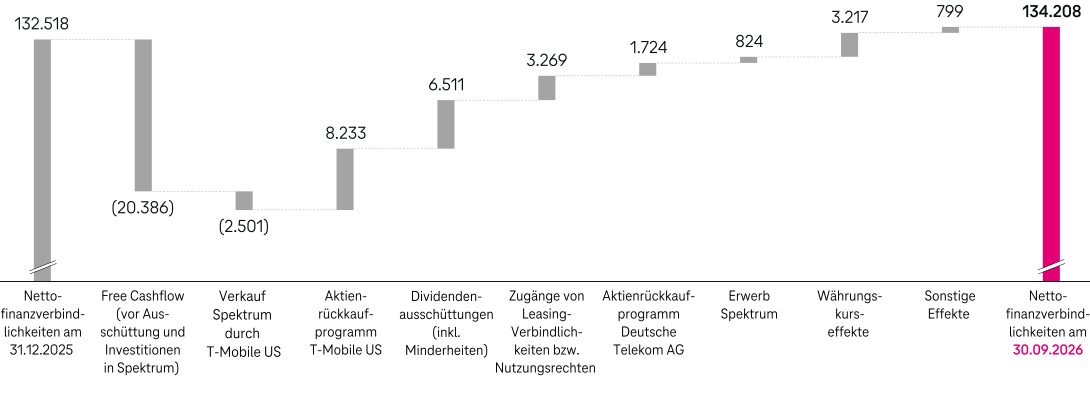
Veränderung der Nettofinanzverbindlichkeiten
in Mio. €
in Mio. € |
|
|
|
|
|
|
|
|
|
||||||
|
Q1-Q3 |
Q1-Q3 |
Veränderung |
Q1 |
Q2 |
Q3 |
Q3 |
Veränderung |
Gesamtjahr 2025 |
||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
Cashflow aus Geschäftstätigkeit |
32.027 |
31.666 |
1,1 |
10.875 |
10.242 |
10.910 |
10.728 |
1,7 |
40.627 |
||||||
Auszahlungen für Investitionen in immaterielle Vermögenswerte |
(4.531) |
(5.754) |
21,3 |
(1.289) |
(1.673) |
(1.569) |
(2.399) |
34,6 |
(6.942) |
||||||
Auszahlungen für Investitionen in Sachanlagen |
(8.113) |
(8.832) |
8,1 |
(2.641) |
(2.758) |
(2.714) |
(2.982) |
9,0 |
(12.314) |
||||||
Cash Capex |
(12.644) |
(14.586) |
13,3 |
(3.930) |
(4.430) |
(4.283) |
(5.381) |
20,4 |
(19.256) |
||||||
Investitionen in Spektrum |
824 |
1.052 |
(21,7) |
123 |
426 |
275 |
61 |
n.a. |
1.071 |
||||||
Investitionen in Erwerb Kundenstämme |
0 |
1.320 |
(100,0) |
0 |
0 |
0 |
1.320 |
(100,0) |
1.322 |
||||||
Cash Capex |
(11.820) |
(12.213) |
3,2 |
(3.807) |
(4.004) |
(4.008) |
(4.000) |
(0,2) |
(16.864) |
||||||
Einzahlungen aus Abgängen von immateriellen Vermögenswerten |
2.680 |
1.972 |
35,9 |
97 |
36 |
2.546 |
65 |
n.a. |
2.075 |
||||||
Einzahlungen aus dem Abgang von Spektrum |
(2.501) |
(1.777) |
(40,8) |
0 |
0 |
(2.501) |
0 |
n.a. |
(1.777) |
||||||
Einzahlungen aus Abgängen von immateriellen Vermögenswerten |
178 |
195 |
(8,8) |
97 |
36 |
45 |
65 |
(31,6) |
298 |
||||||
Nettozahlungen für Investitionen in immaterielle Vermögenswerte |
(11.642) |
(12.018) |
3,1 |
(3.710) |
(3.968) |
(3.963) |
(3.935) |
(0,7) |
(16.566) |
||||||
Free Cashflow (vor Ausschüttung und Investitionen in Spektrum)a,b |
20.386 |
19.648 |
3,8 |
7.165 |
6.274 |
6.947 |
6.793 |
2,3 |
24.061 |
||||||
Tilgung von Leasing-Verbindlichkeitenc |
(3.969) |
(3.499) |
(13,4) |
(1.478) |
(1.247) |
(1.244) |
(1.171) |
(6,2) |
(4.515) |
||||||
Free Cashflow AL (vor Ausschüttung und Investitionen in Spektrum)a,b |
16.417 |
16.149 |
1,7 |
5.687 |
5.027 |
5.703 |
5.622 |
1,4 |
19.546 |
||||||
|
|||||||||||||||
Der Free Cashflow AL (vor Ausschüttung und Investitionen in Spektrum) lag mit 16,4 Mrd. € um 0,3 Mrd. € über dem Niveau der Vergleichsperiode. Folgende Effekte beeinflussten die Entwicklung:
Der Cashflow aus Geschäftstätigkeit erhöhte sich um 0,4 Mrd. € auf 32,0 Mrd. €. Der weiterhin guten operativen Geschäftsentwicklung standen negative Währungskurseffekte sowie höhere Steuer- und Nettozinszahlungen gegenüber. Darüber hinaus wirkten im operativen Segment USA höhere Auszahlungen für das Personaltransformationsprogramm 2025/2026 und für Integrationsmaßnahmen infolge der im Vorjahr vollzogenen Unternehmenstransaktionen (im Wesentlichen der Erwerb von UScellular) belastend.
Ohne Berücksichtigung des Erwerbs von Kundenstämmen durch T‑Mobile US in der Vergleichsperiode, v. a. im Rahmen des Erwerbs von Metronet, reduzierte sich der Cash Capex (vor Investitionen in Spektrum) um 0,4 Mrd. € auf 11,8 Mrd. €. Im operativen Segment Deutschland investierten wir in der Berichtsperiode 3,0 Mrd. € und lagen damit um 0,3 Mrd. € unter der Vergleichsperiode. Dies war im Wesentlichen bedingt durch die zeitliche Allokation der Investitionen in den Glasfaser-Ausbau. Im operativen Segment USA lag der Cash Capex mit 6,6 Mrd. € um 0,1 Mrd. € unter der Vergleichsperiode, hauptsächlich bedingt durch Währungskurseffekte. Ohne deren Berücksichtigung erhöhten sich die Auszahlungen um 0,1 Mrd. €, hauptsächlich begründet durch höhere Investitionen in den fortgeführten Netzausbau sowie zusätzliche Investitionsausgaben infolge des Erwerbs von UScellular. Im operativen Segment Europa lag der Cash Capex mit 1,5 Mrd. € um 0,1 Mrd. € über dem Niveau der Vergleichsperiode. Die Investitionen im operativen Segment Systemgeschäft lagen leicht über dem Niveau der Vergleichsperiode.
Aus dem Verkauf von Spektrumlizenzen durch T‑Mobile US an Grain resultierten u. a. Einzahlungen in Höhe von 2,5 Mrd. €. In der Vergleichsperiode resultierten aus dem Verkauf von Spektrumlizenzen durch T‑Mobile US an N77 Einzahlungen in Höhe von 1,8 Mrd. €. Ohne deren Berücksichtigung lagen die Einzahlungen aus Abgängen von immateriellen Vermögenswerten (ohne Goodwill und Spektrum) und Sachanlagen auf dem Niveau der Vergleichsperiode.
Um 0,5 Mrd. € höhere Auszahlungen für die Tilgung von Leasing-Verbindlichkeiten – insbesondere in den operativen Segmenten USA und Deutschland – belasteten den Free Cashflow AL.
Weitere Informationen finden Sie im Abschnitt „Erläuterungen zur Konzern-Kapitalflussrechnung“ im Konzernzwischenabschluss.
|
|
|
|
|
Standard & Poor’s |
Moody’s |
Fitch |
|---|---|---|---|
Langfrist-Rating/Ausblick |
|
|
|
31.12.2025 |
BBB+/positiv |
A3/stabil |
BBB+/stabil |
30.09.2026 |
A-/stabil |
A3/stabil |
A-/stabil |
Kurzfrist-Rating |
A-2 |
P-2 |
F2 |
Am 11. Mai 2026 und am 22. Juni 2026 haben die Rating-Agenturen Standard & Poorʼs sowie Fitch das Credit Rating der Deutschen Telekom AG angehoben, sodass es zum 30. September 2026 jeweils bei A- mit stabilem Ausblick lag. Als Unternehmen im soliden Investment-Grade-Bereich haben wir Zugang zu den internationalen Kapitalmärkten.